Domain iso-fix.de kaufen?
Wir ziehen mit dem Projekt
iso-fix.de um.
Sind Sie am Kauf der Domain
iso-fix.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iso-fix.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Fix, Martin: Texte schreibenTexte schreiben , Schreibprozesse im Deutschunterricht , Bohrgeräte > Handwerkzeuge , Auflage: 3. vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20250120, Titel der Reihe: UTB basics#2809#~StandardWissen Lehramt##, Autoren: Fix, Martin, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 304, Abbildungen: 33 schwarz-weiße Abbildungen, 30 Tabellen, Keyword: Deutsch; Deutschunterricht; Didaktik; Didaktik des Texteschreibens; Einführung; Lehramt; Texte schreiben, Fachschema: Bildungspolitik~Politik / Bildung~Deutsch / Didaktik, Methodik~Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Schreiben - Schreibunterricht, Fachkategorie: Fachspezifischer Unterricht~Bildungsstrategien und -politik, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 17, Gewicht: 448, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Foppapedretti, Kindersitz, Autositz-Uhr Drehbar 360° Dual (Kindersitz)Der Foppapedretti Autositz-Uhr Drehbar 360° Dual ist eine innovative Lösung für die Sicherheit und den Komfort von Kleinkindern im Auto. Dieser vielseitige Kindersitz ist für die Babygruppe 0+ konzipiert und bietet eine 360°-Drehfunktion, die das Ein- und Aussteigen erleichtert. Der Sitz kann sicher mit dem Fahrzeuggurt befestigt werden und ist aus robustem Kunststoff gefertigt, was für Langlebigkeit sorgt. Mit einem Mindestalter von 0 Jahren ist dieser Kindersitz ideal für Neugeborene und wächst mit dem Kind mit. Die graue Farbgebung fügt sich harmonisch in jedes Fahrzeuginterieur ein und sorgt für eine ansprechende Optik. Der Foppapedretti Autositz-Uhr vereint Sicherheit, Funktionalität und Stil in einem Produkt.280,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
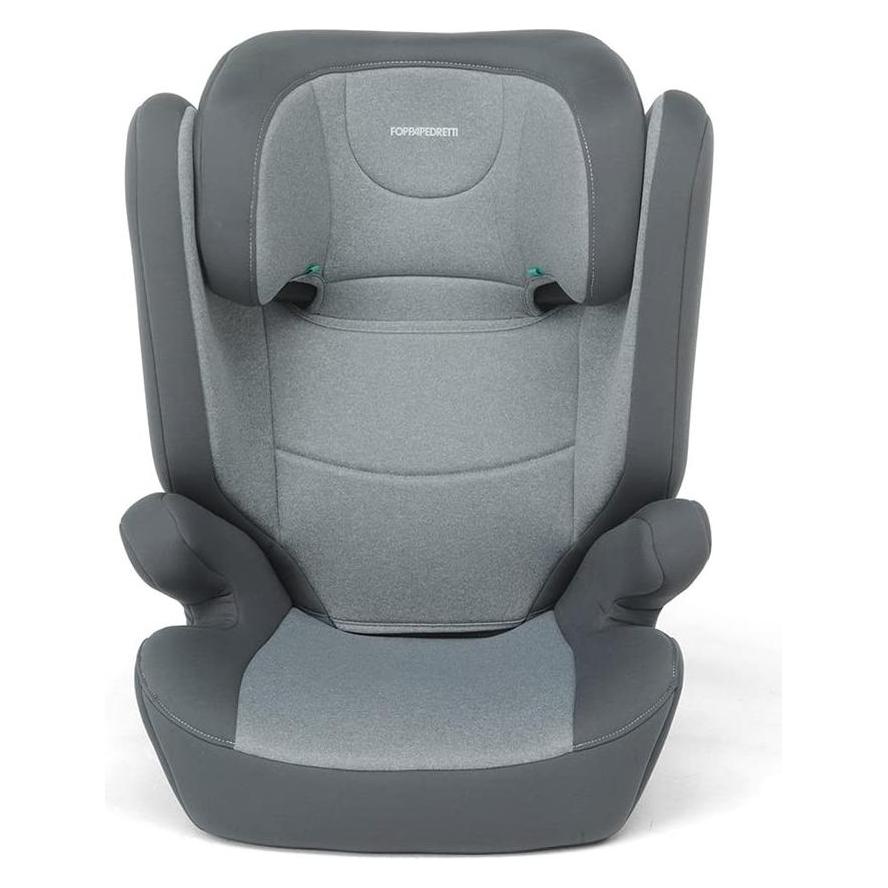
Foppapedretti, Kindersitz, Street Dual Fix Autositz (ECE R129/i-Size Norm)Der Foppapedretti Street Dual Fix Autositz ist ein vielseitiger und sicherer Kindersitz, der für Kinder mit einer Körpergrösse von 76 cm bis 150 cm geeignet ist, was etwa einem Alter von 15 Monaten bis 12 Jahren entspricht. Dieser Autositz erfüllt die strengen Sicherheitsanforderungen der ECE R129 Norm, auch bekannt als I-Size, und bietet einen erhöhten Schutz bei seitlichen Aufprällen durch fortschrittliche Sicherheitsmerkmale. Die Konstruktion des Sitzes legt besonderen Wert auf Haltbarkeit und Zuverlässigkeit, indem hochwertige Materialien verwendet werden, die den strengen Sicherheitsvorschriften entsprechen. Das neutrale silberfarbene Design fügt sich harmonisch in verschiedene Fahrzeuginnenräume ein. Der Sitz kann sowohl rückwärts als auch vorwärts installiert werden und nutzt ein 3-Punkt-Befestigungssystem, das eine einfache und sichere Installation im Fahrzeug ermöglicht. Die innovative Safe Body Protection Technologie verteilt Aufprallkräfte im Falle eines Unfalls und sorgt so für zusätzlichen Schutz. Der Foppapedretti Street Dual Fix Autositz ist somit eine durchdachte Wahl für Eltern, die Wert auf Sicherheit und Komfort legen. - Erfüllt die Sicherheitsnorm ECE R129 (I-Size) für erhöhten Schutz - Integrierter fortschrittlicher Seitenschutz für zusätzlichen Schutz bei seitlichen Aufprällen - Einfache Installation mit 3-Punkt-Befestigungssystem oder ISOFIX - Safe Body Protection Technologie zur Verteilung von Aufprallkräften - Geeignet für Kinder von 76 cm bis 150 cm Körpergrösse, von 15 Monaten bis 12 Jahren.116,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fix, Martin: Texte schreibenTexte schreiben , Schreibprozesse im Deutschunterricht , Bohrgeräte > Handwerkzeuge , Auflage: 3. vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20250120, Titel der Reihe: UTB basics#2809#~StandardWissen Lehramt##, Autoren: Fix, Martin, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 304, Abbildungen: 33 schwarz-weiße Abbildungen, 30 Tabellen, Keyword: Deutsch; Deutschunterricht; Didaktik; Didaktik des Texteschreibens; Einführung; Lehramt; Texte schreiben, Fachschema: Bildungspolitik~Politik / Bildung~Deutsch / Didaktik, Methodik~Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Schreiben - Schreibunterricht, Fachkategorie: Fachspezifischer Unterricht~Bildungsstrategien und -politik, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 17, Gewicht: 448, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Foppapedretti, Kindersitz, Autositz-Uhr Drehbar 360° Dual (Kindersitz)Der Foppapedretti Autositz-Uhr Drehbar 360° Dual ist eine innovative Lösung für die Sicherheit und den Komfort von Kleinkindern im Auto. Dieser vielseitige Kindersitz ist für die Babygruppe 0+ konzipiert und bietet eine 360°-Drehfunktion, die das Ein- und Aussteigen erleichtert. Der Sitz kann sicher mit dem Fahrzeuggurt befestigt werden und ist aus robustem Kunststoff gefertigt, was für Langlebigkeit sorgt. Mit einem Mindestalter von 0 Jahren ist dieser Kindersitz ideal für Neugeborene und wächst mit dem Kind mit. Die graue Farbgebung fügt sich harmonisch in jedes Fahrzeuginterieur ein und sorgt für eine ansprechende Optik. Der Foppapedretti Autositz-Uhr vereint Sicherheit, Funktionalität und Stil in einem Produkt.280,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Foppapedretti, Kindersitz, Fp360 Drehbarer und verstellbarer Autositz (Kindersitz)Der Foppapedretti Autositz für Kinder von 40 bis 150 cm in Schwarz ist 360° drehbar und von der Geburt bis etwa 12 Jahre nutzbar. Er bietet rückwärtsgerichtete Nutzung bis 105 cm und vorwärts ab 76 cm. Die Isofix-Befestigung mit Stützfuss sorgt für sicheren Halt. Anatomisch geformte Sitzschale mit seitlichem Schutz und verstellbarer Kopfstütze. Mehrere Neigungspositionen und praktisches Ablagefach. Erfüllt die europäische Norm ECE R12903.303,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lorelli, Kindersitz, Rigel Black i-Size faltbarer Autositz (Kindersitz)Der Lorelli Rigel Black ist ein i-Size-zertifizierter, faltbarer Autositz für Kinder von etwa 100 bis 150 cm Körpergrösse. Dieses Modell ist das Nachfolgemodell von früheren Lorelli Autositzen und bietet verbesserte Sicherheit und Praktikabilität für Familien unterwegs. Er entspricht der neuesten europäischen i-Size-Sicherheitsnorm (UN R129), die auf verbesserten Seitenaufprallschutz und verlängertes rückwärtsgerichtetes Fahren abzielt. Das faltbare Design ermöglicht kompakte Aufbewahrung und einfachen Transport bei Nichtgebrauch, was ihn praktisch für Reisen, Carsharing oder begrenzten Stauraum macht. Aus haltbaren Materialien gefertigt, verfügt der Sitz über eine robuste Schale und energieabsorbierenden Schaumstoff zum Schutz des Kindes. Die verstellbare Kopfstütze und das Gurtsystem wachsen mit dem Kind mit und passen typischerweise für Gewichte von etwa 15 bis 36 kg. Die Installation wird durch das ISOFIX-System mit Stützbein für eine sichere, starre Verbindung mit kompatiblen Fahrzeugsitzen erleichtert, was Montagefehler reduziert. Der Sitz enthält einen 5-Punkt-Sicherheitsgurt mit Schnellverstellmechanismen. Der Bezug besteht aus atmungsaktiver, leicht zu reinigender Textilie für den täglichen Gebrauch. Für optimale Sicherheit befolgen Sie stets die Montageanleitung des Herstellers und das Fahrzeughandbuch. Dieser Autositz ist für die Verwendung in Fahrzeugen mit genehmigten Sitzpositionen und ISOFIX-Verankerungen vorgesehen. Der Lorelli Rigel Black konzentriert sich auf eine zuverlässige, sicherheitsorientierte Lösung für den Kindertransport.100,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.